


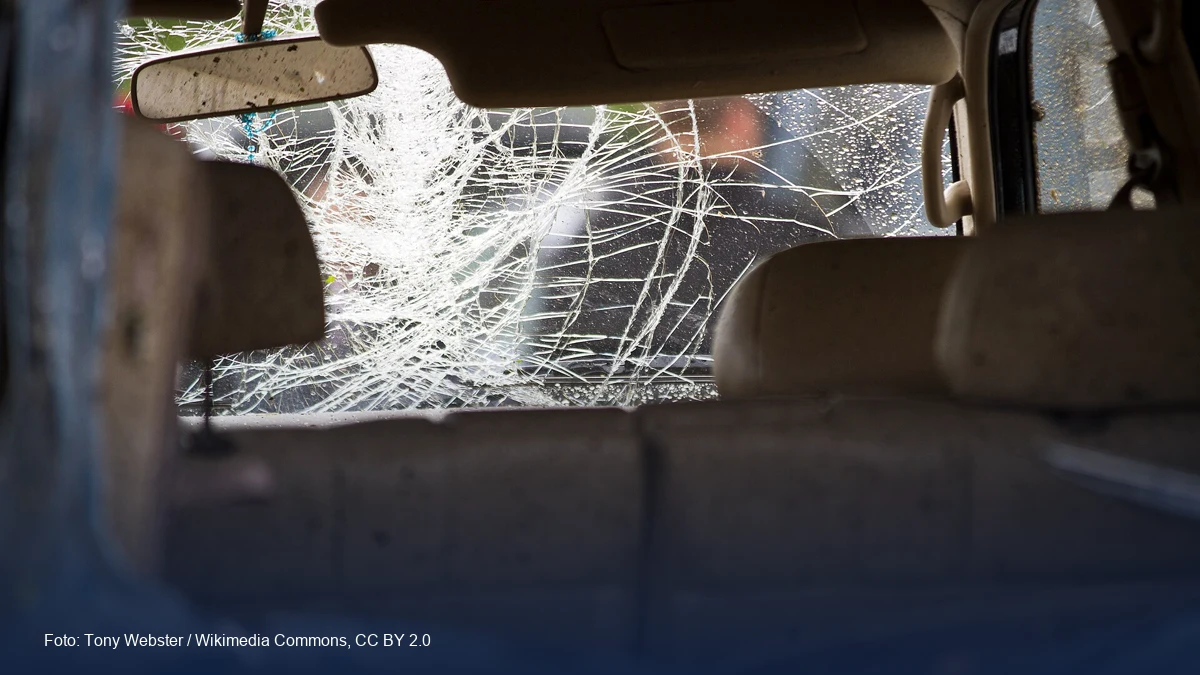
Una piedra que salta en la autopista y raja el panorámico. Un hueco a 60 km/h que revienta la llanta delantera. Son dos de los daños más comunes en las vías colombianas, y casi siempre llega la misma duda: ¿eso lo paga el seguro?
La respuesta corta es que depende de la póliza que firmaste, no del tipo de seguro que crees tener. El SOAT no cubre ninguna de las dos cosas. Un seguro todo riesgo puede cubrirlas, pero solo si trae un amparo específico para vidrios, llantas o «pequeños accesorios», y aun así con condiciones que conviene conocer antes de llamar a la aseguradora.
Para este artículo revisamos los clausulados que Seguros Bolívar, SURA y MAPFRE publican en sus sitios oficiales. Esto es lo que dicen.
El SOAT no cubre llantas ni vidrios
Conviene despejar esto primero, porque es la confusión más frecuente. El nombre legal del SOAT ya lo dice: es el seguro de daños corporales causados a las personas en accidentes de tránsito. El artículo 193 del Estatuto Orgánico del Sistema Financiero le fija cuatro coberturas: gastos médicos y hospitalarios, incapacidad permanente, muerte y gastos funerarios, y transporte de las víctimas a un centro de salud. Ninguna habla del vehículo.
Así que, aunque lo tengas al día (y debes tenerlo; aquí explicamos cuánto cuesta el SOAT en 2026 y si sirve presentarlo en digital), el SOAT no va a pagar un vidrio ni una llanta. Eso le corresponde, si acaso, al seguro voluntario.
Todo riesgo: todo depende de lo que diga la carátula
«Todo riesgo» es un nombre comercial, no una promesa de que todo está cubierto. Las pólizas de autos se arman por amparos: responsabilidad civil, pérdida total, pérdida parcial, hurto y una lista de coberturas adicionales que cambia según el plan. Llantas y vidrios casi siempre están en esa lista adicional.
Los tres clausulados que revisamos coinciden en algo: la cobertura solo opera si aparece expresamente en la carátula de tu póliza, que es la hoja donde figuran tu nombre, la placa, el valor asegurado y los amparos contratados. MAPFRE lo repite al final de cada amparo («para que la presente cobertura sea efectiva debe estar expresamente consignada en la carátula»). Si la línea no está ahí, no hay cobertura, por mucho que el asesor te haya hablado de un plan «completo».
Un detalle más: también existen planes económicos que solo cubren pérdidas totales y hurto. Seguros Bolívar, por ejemplo, tiene un plan Ligero que no incluye pérdidas parciales. Con esa clase de póliza, una llanta o un vidrio quedan por tu cuenta.
Qué dicen Bolívar, SURA y MAPFRE
Cada aseguradora le pone un nombre distinto y la cubre de forma diferente. Esta tabla resume lo que encontramos en los documentos oficiales vigentes:
| Aseguradora | Cómo se llama la cobertura | Llantas | Vidrios | Cómo paga |
|---|---|---|---|---|
| Seguros Bolívar | Pequeños accesorios | Sí, incluido el estallido, si viene de un accidente o de un hurto o su intento | Laterales y panorámicos, con la misma condición | En dinero, según la tabla de Subocol y con un tope por vigencia que no se restablece |
| SURA | Asistencia en pequeños eventos | Llantas estalladas y rectificación de rines por daño accidental | Panorámico delantero, trasero, laterales, fijos y luneta por daño accidental | Reposición o reparación en su red; deducible por cada pieza cambiada |
| MAPFRE | Llantas estalladas y rotura de vidrios (amparos separados) | Hasta 45 salarios mínimos diarios por vigencia, IVA incluido | Por colisión, tentativa de hurto, golpe accidental o vandalismo | Reposición a través de un proveedor que elige la aseguradora |
Con el salario mínimo de 2026 ($1.750.905 mensuales, unos $58.364 diarios), el tope de MAPFRE para llantas ronda los $2,6 millones por año de vigencia. Alcanza para una o dos llantas de un carro de gama media, no para un juego completo de un SUV grande. En Bolívar y SURA el límite exacto depende del plan y figura en tu certificado de póliza.
Cuándo sí cubren las llantas
El patrón se repite en las tres compañías: lo que se cubre es el daño repentino, no el uso. Una llanta que revienta por un hueco, que se raja contra un sardinel o que dañan al intentar robarla puede entrar. Una llanta que se gastó con los kilómetros no.
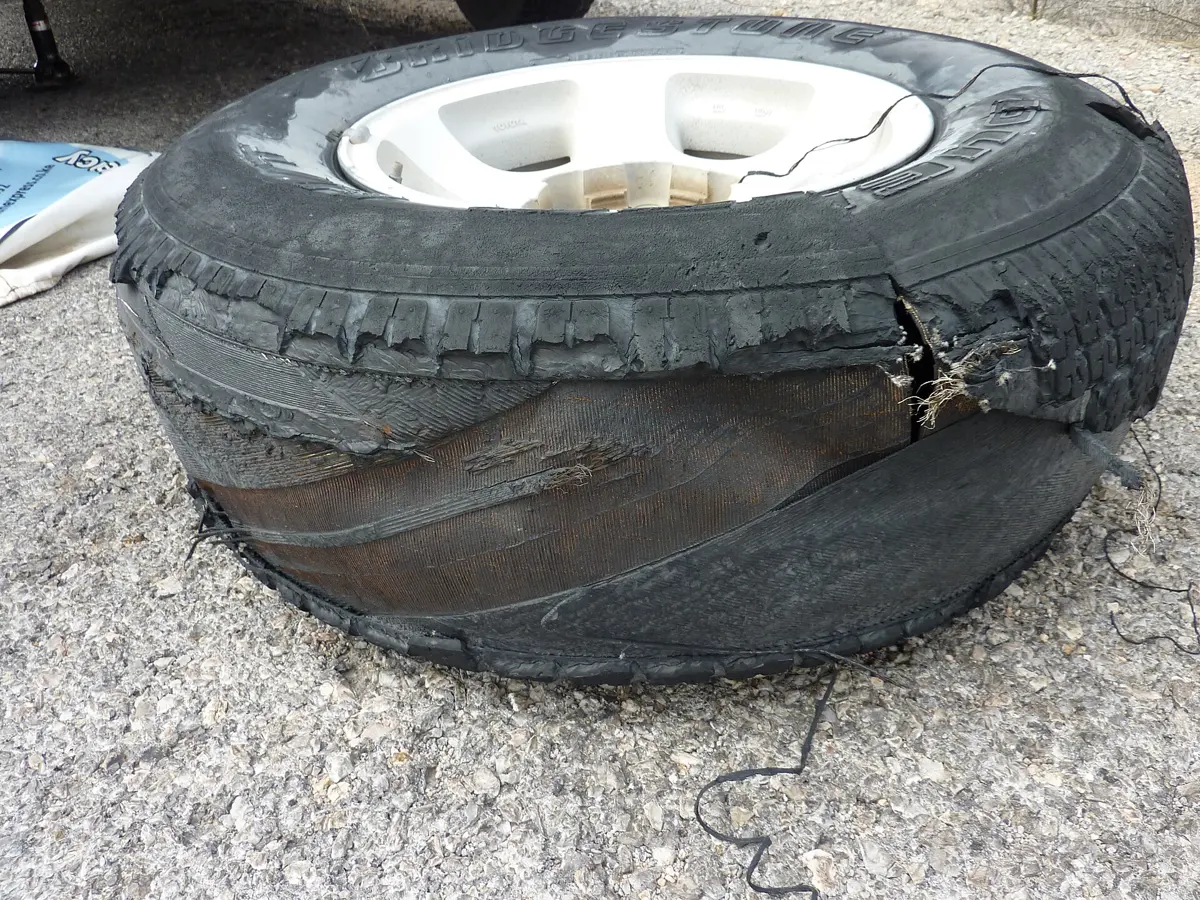
MAPFRE es la más detallada en sus requisitos. Para reponer una llanta estallada exige que:
- Tenga las medidas del diseño original del carro.
- Su labrado no haya bajado de 1,6 milímetros ni del mínimo que indique el fabricante, y su desgaste coincida con el de las otras llantas.
- Sea igual a las demás llantas que tiene el vehículo.
- No se pueda reparar. Si el montallantas puede arreglarla, la aseguradora no la cambia ni paga la reparación.
En la práctica, si tus llantas ya estaban para cambio, el seguro no te va a responder. Y rodar con ellas lisas tiene otro costo: puede salirte un comparendo por llantas lisas, siempre que el agente lo mida como corresponde.
MAPFRE tampoco paga cuando la llanta estalló por exceso de presión o cuando la rodaste después de pincharse. Revisar la presión es más que mantenimiento, y aquí contamos cómo saber el valor exacto para tu carro. Y si el golpe también dañó el rin, el rin queda por fuera de ese amparo.
SURA, en cambio, sí incluye la rectificación de rines dentro de su asistencia de llantas estalladas, y repone la llanta con una nueva de especificaciones iguales o similares, aunque no sea de la misma marca. Nunca entrega el valor en dinero.
Cuándo sí cubren los vidrios
Con los vidrios la lógica es la misma: rotura accidental, sí; desgaste, no. MAPFRE indemniza la rotura de vidrios cuando la causa es una colisión, una tentativa de hurto, un golpe accidental o un acto malintencionado de terceros, como el típico ladrón que rompe la ventana para sacar un morral.
Hay una condición que poca gente conoce: ese amparo de MAPFRE aplica solo si el siniestro afectó única y exclusivamente los vidrios. Si el mismo choque dañó también el capó o una puerta, el caso se tramita como pérdida parcial, con su deducible, y no por la cobertura de vidrios. Espejos, farolas y claraboyas tampoco entran.
SURA aclara que, cuando se puede, el panorámico delantero se repara en lugar de cambiarse. Cuando hay reemplazo, va por una pieza del mismo tipo y modelo, e incluye el grabado del número de chasis. En su clausulado, si la pieza solo se repara y no hay cambio ni pintura, no cobra deducible, así que una astilla atendida a tiempo puede salirte gratis.
Ojo con las películas: SURA excluye las de seguridad, nanocarbono o nanocerámica, distintas de la de protección solar. Si piensas oscurecer los vidrios, revisa primero el tema del permiso para vidrios polarizados y después pregúntale a tu aseguradora si esa película queda amparada.
Lo que ninguna de estas pólizas paga
Al cruzar los tres documentos aparecen exclusiones que se repiten casi palabra por palabra:
- Desgaste natural. Llantas lisas por kilometraje, vidrios rayados, manchados o deslaminados sin rotura. Reponerlos es mantenimiento.
- Llantas reencauchadas o con el labrado modificado. Bolívar y SURA lo dicen de forma explícita; MAPFRE excluye el labrado alterado.
- Daños por mala manipulación. Una llanta que se daña en el montaje con herramientas o máquinas, o un accesorio afectado por productos químicos.
- Lo que ya se pagó. Si la llanta o el vidrio se indemnizaron dentro de una pérdida parcial o total por el mismo evento, no se pagan dos veces.
- Pintura y mano de obra, en el caso de pequeños accesorios de Bolívar y MAPFRE.
- Hurto de las llantas, en la asistencia de SURA. Bolívar, en cambio, sí incluye el hurto o su tentativa dentro de pequeños accesorios.
Si estás por cambiar llantas, comprar unas de calidad y en la medida correcta también te protege frente a la póliza. Esta guía para elegir la llanta correcta para tu vehículo te puede servir.
Haz la cuenta del deducible antes de reclamar
Aquí está el detalle que más sorprende. Si tu póliza no tiene un amparo específico de vidrios o llantas y el daño entra como pérdida parcial, pagas el deducible pactado. En los planes que Seguros Bolívar muestra en su página de seguros para carros, ese deducible va de 0 a 0,8 salarios mínimos en el Premium, de 0 a 1 en el Estándar y de 0 a 1,25 en el Clásico.
Haz la cuenta con un caso concreto. Con un deducible de un salario mínimo ($1.750.905 en 2026), cambiar una llanta de $600.000 no tiene sentido por esa vía: el seguro no te daría nada. Por eso las coberturas de «pequeños eventos» o «pequeños accesorios» existen aparte, con deducibles bajos o sin deducible para reparaciones.
La regla útil es pedirle a tu aseguradora tres datos por escrito: si tienes el amparo de vidrios, llantas o pequeños accesorios; cuál es el tope por vigencia; y cuánto pagas de deducible por cada pieza. Si financiaste el carro, revisa también qué póliza exige tu entidad; en nuestra guía de crédito de vehículo recomendamos incluir el todo riesgo en el presupuesto desde el principio.
Cómo reclamar si se te estalla una llanta o se rompe un vidrio
- Toma fotos del daño, del lugar y, si fue un hueco o un intento de robo, de lo que lo causó.
- Llama a la línea de asistencia antes de cambiar la pieza por tu cuenta. MAPFRE repone a través de un proveedor que escoge ella, y SURA solo reembolsa un repuesto comprado por fuera si lo autorizó antes.
- Guarda la pieza dañada. SURA exige presentar las piezas o sus restos para prestar el servicio.
- Si hubo hurto o tentativa, pon la denuncia: es el soporte natural para demostrar esa causa.
- Confirma el deducible antes de aceptar el servicio, para que no te sorprenda la cuenta en el taller.
Ten en cuenta, además, que estos servicios se prestan en ciudades específicas. MAPFRE, por ejemplo, lista 29 sedes, entre ellas Bogotá, Medellín, Cali, Barranquilla, Bucaramanga y Pereira. Si te pasa en carretera, lo más probable es que te asistan con la grúa o el cambio por la de repuesto, y la reposición se haga después en la ciudad.
Preguntas frecuentes
- ¿El SOAT paga un vidrio roto en un accidente?
No. El SOAT solo cubre daños a personas: atención médica, incapacidad, muerte y gastos de transporte de las víctimas. Los daños materiales al carro le corresponden a un seguro voluntario. - ¿El seguro todo riesgo cubre una llanta pinchada?
El pinchazo como tal no: lo normal es que la asistencia te ayude a cambiar la llanta por la de repuesto. Lo que algunas pólizas cubren es el estallido o la rotura accidental, y solo si tienes el amparo contratado. - ¿Me cubren las llantas si me las roban?
Depende de la aseguradora. Bolívar incluye el hurto o su tentativa en pequeños accesorios; la asistencia de SURA excluye el hurto de llantas. Revisa tu carátula. - ¿Pagan si mis llantas estaban lisas?
No. Las tres excluyen el desgaste natural, y MAPFRE exige un labrado mínimo de 1,6 milímetros para reponer una llanta estallada. - ¿Pierdo algo si reclamo un vidrio?
Estas coberturas suelen tener un tope por vigencia. En Bolívar, por ejemplo, el clausulado dice que ese límite no se restablece: si lo gastas, esperas hasta la renovación. Pregunta además si la reclamación afecta el precio de tu póliza al renovar. - ¿Cómo sé si tengo estas coberturas?
Busca en la carátula de tu póliza los amparos «pequeños accesorios», «pequeños eventos», «rotura de vidrios» o «llantas estalladas». Si no aparecen, no los tienes, aunque tu seguro se llame «todo riesgo».
¿Estás pensando en cambiar de carro? En FullCarro Colombia encuentras carros nuevos y usados de todo el país.
Fuentes de información
- Seguros Bolívar - Clausulado de seguro para vehículos livianos (PDF)
- Seguros Bolívar - Seguro para carros (planes y deducibles)
- SURA - Condicionado del seguro de autos (PDF)
- MAPFRE Colombia - Condicionado de seguros individuales para vehículos livianos (PDF)
- Secretaría del Senado - Estatuto Orgánico del Sistema Financiero, artículo 193 (coberturas del SOAT)
- MinTIC (normograma) - Decreto 0159 de 2026, salario mínimo
Por el equipo editorial de FullCarro
Nuestro contenido es fruto del trabajo en equipo. Como en todo el contenido editorial de FullCarro, puedes esperar un alto nivel de conocimiento y experiencia en el mundo del motor, explicado de forma clara y sin jerga técnica.
Así trabajamos: política editorial. ¿Viste un error? Escríbenos y lo corregimos.
El contenido anterior tiene fines informativos y debe verificarse de forma independiente. Consulta nuestros Términos de uso para más detalles.
Comentarios
Todavía no hay comentarios en este artículo.
Artículos más leídos

Traspaso de Vehículo en Colombia 2026: Guía Completa para Comprar o Vender tu Carro

Crédito de Vehículo y Moto 2026: Guía Completa para Solicitar el Tuyo

Cómo acceder a los incentivos tributarios por comprar un carro eléctrico en Colombia

¿Qué es el leasing vehicular? Guía definitiva

BMW X6 xDrive40i M Sport 2027 en Colombia: ¿cuánto debes ganar para comprarla y mantenerla?

Planes de financiación para comprar carro en Colombia

Licencia B1 vs. C1 en Colombia: qué vehículos puedes manejar con cada una en 2026

Contrato de Compraventa de Vehículo

Carros eléctricos e híbridos bajan de precio en Colombia: el «efecto Tesla» tumba más de 30 modelos en 2026
Top 10 carros usados hasta 30 millones de pesos en Colombia (los que valen cada peso en 2026)

Estaciones de carga de vehículos eléctricos en Bogotá
Precio de la gasolina en Colombia por ciudad: cuánto cuesta el galón hoy
Te puede interesar
¿Se te varó el carro en carretera? Qué hacer paso a paso y qué dice la ley en Colombia
BYD Sealion 7 RWD en Colombia: precio, autonomía y qué pierde frente a la AWD
Salón BYD 2026: fechas, ciudades y carros de la feria que recorre 13 regiones de Colombia
¿19 marcas de carros se van de Colombia? Lo que advirtió Aconauto sobre el IVA de la Ley de Rescate
¿Cómo saber si una cámara de fotomultas es ilegal en Colombia? Paso a paso
Vía Panamericana: presencia permanente de la fuerza pública en 10 puntos críticos. Qué cambia para quien viaja
¿Cuánto cuesta cargar un carro eléctrico en Colombia? Precio en casa y en electrolineras
Bogotá a Santa Marta por carretera: peajes 2026, costos, ruta y consejos
Viajar por carretera en Colombia: cuánta plata guardar para imprevistos y qué revisar antes de salir
Ley de Rescate: cuánto subirían los carros eléctricos e híbridos si el IVA pasa del 5 % al 19 %
BAIC vuelve a Colombia con la B30 y la B60: precios, motores y lo que hay que saber
Feria del Usado en Manizales: 100 carros en Mallplaza del 6 al 8 de noviembre
¿Te gustó? Compártelo